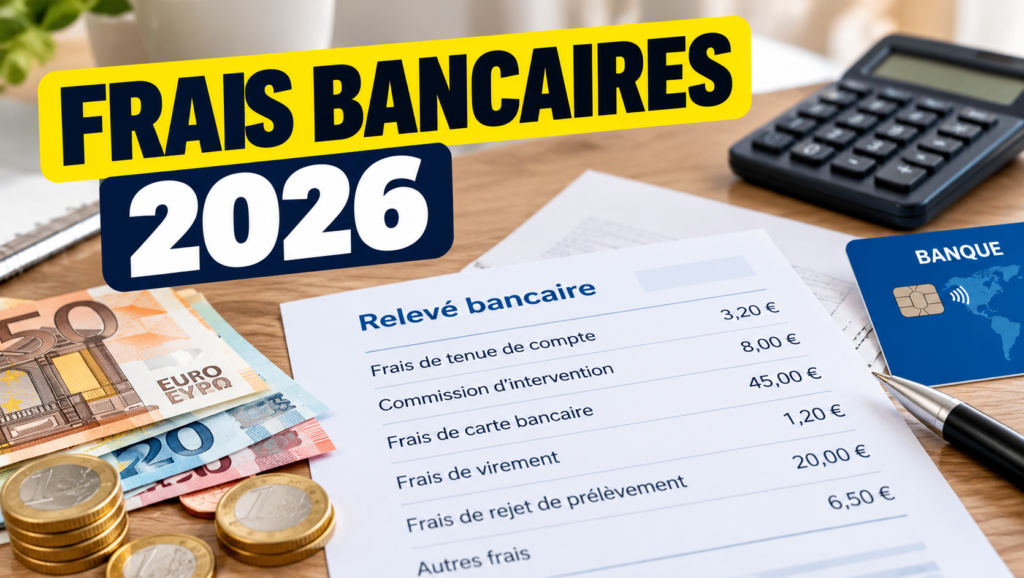
Les frais bancaires 2026 peuvent représenter une dépense importante sur l’année, notamment lorsque le compte connaît des incidents ou lorsqu’une banque facture certains services courants. En 2026, les tarifs des services bancaires continuent d’évoluer et il est donc utile de savoir exactement quels frais peuvent être prélevés et dans quelles limites.
Selon l’Observatoire des tarifs bancaires de la Banque de France, les prix des services bancaires ont augmenté de 2,7 % entre février 2025 et février 2026. Certains tarifs ont notamment progressé pour la tenue de compte, les cartes bancaires ou encore les virements effectués en agence.
Alors, quels frais bancaires votre banque peut-elle vous facturer en 2026 ? Quels sont les frais qui sont plafonnés et comment limiter leur montant ?
Quels sont les principaux frais bancaires en 2026 ?
Les frais bancaires correspondent aux sommes facturées par une banque pour différents services ou pour certaines irrégularités sur un compte.
Ils peuvent notamment concerner :
- les frais de tenue de compte ;
- la cotisation d’une carte bancaire ;
- certains virements effectués en agence ;
- les opérations réalisées dans certaines conditions particulières ;
- les commissions d’intervention ;
- les frais liés à un rejet de prélèvement ou de chèque ;
- les frais liés à certaines irrégularités de fonctionnement du compte.
Les banques peuvent fixer leurs tarifs pour les services concernés, mais certains frais sont encadrés par la réglementation et ne peuvent pas dépasser certains plafonds.
Les frais bancaires ont-ils augmenté en 2026 ?
Oui, plusieurs tarifs bancaires ont augmenté en 2026.
D’après le rapport 2026 de l’Observatoire des tarifs bancaires, les prix de 5 des principaux services bancaires ont augmenté tandis que 9 sont restés stables ou ont diminué.
La hausse moyenne de la tenue de compte atteint notamment 3,71 %, soit environ 0,80 € supplémentaire par an en moyenne. Le prix moyen d’un virement effectué en agence a également progressé de 5,37 %.
Ces moyennes cachent toutefois d’importantes différences entre les établissements. Chaque banque applique sa propre brochure tarifaire dans le respect des règles en vigueur.
Quels frais d’incident sont légalement plafonnés en 2026 ?
La banque ne peut pas fixer librement tous les frais d’incident. Voici des plafonds par défaut, hors protections renforcées pour fragilité financière, que vous pouvez contrôler sur votre relevé :
| Incident | Plafond applicable dans le cas général |
|---|---|
| Commission d’intervention | 8 € par opération, dans la limite de 80 € par mois |
| Rejet de prélèvement ou de virement pour défaut de provision | 20 € maximum par incident, sans jamais dépasser le montant du paiement rejeté |
| Rejet d’un chèque inférieur ou égal à 50 € | 30 € maximum |
| Rejet d’un chèque supérieur à 50 € | 50 € maximum |
Exemple : si un prélèvement de 12 € est refusé faute de provision, les frais de rejet ne doivent pas dépasser 12 €, même si la brochure de la banque mentionne 20 €. Si la même opération est rejetée à nouveau, elle ne doit pas générer de nouveaux frais de rejet ; conservez les deux lignes de compte pour contester un éventuel doublon.
La facturation des commissions d’intervention pour un client bénéficiant de l’offre spécifique « clientèle fragile » est limitée à 4 € par opération et 20 € par mois ; les plafonds globaux de frais d’incidents applicables à la fragilité sont détaillés ci-dessous. Sources : Banque de France et Service-Public, incidents de paiement.
Quel plafond pour les frais bancaires en cas de fragilité financière ?
Si votre banque vous identifie comme étant en situation de fragilité financière, les frais d’incidents bancaires sont automatiquement plafonnés à 25 € par mois.
Il existe également une offre spécifique destinée aux clients financièrement fragiles.
Cette offre est facturée au maximum 3 € par mois. En contrepartie, les frais d’incidents bancaires sont plafonnés à 20 € par mois et 200 € par an.
Cette protection peut être particulièrement importante pour les personnes qui rencontrent régulièrement des difficultés à maintenir leur compte à l’équilibre.
Comment réduire ses frais bancaires en 2026 ?
Il est possible de réduire une partie de ses frais bancaires en vérifiant régulièrement les tarifs appliqués par sa banque.
Voici quelques réflexes utiles :
- consulter la brochure tarifaire de votre banque ;
- vérifier les frais réellement prélevés chaque mois ;
- éviter autant que possible les découverts et incidents de paiement ;
- comparer le prix de votre carte bancaire avec les offres disponibles ailleurs ;
- vérifier si votre forfait bancaire correspond réellement à vos besoins ;
- demander à votre banque si vous pouvez bénéficier de l’offre destinée à la clientèle fragile lorsque votre situation le permet.
Changer de banque peut également permettre de réduire certains frais. Le service d’aide à la mobilité bancaire est gratuit : la nouvelle banque peut effectuer pour vous une grande partie des démarches liées au changement d’établissement.
Peut-on changer de banque pour payer moins de frais ?
Oui. Les tarifs bancaires peuvent varier sensiblement d’un établissement à l’autre.
Avant de changer de banque, il est cependant important de comparer l’ensemble des services dont vous avez réellement besoin : carte bancaire, tenue de compte, retraits, virements, opérations à l’étranger et éventuels frais liés aux incidents.
La Banque de France rappelle que les tarifs applicables doivent être indiqués dans la documentation tarifaire de l’établissement. Les frais facturés doivent correspondre aux tarifs applicables au service concerné.
Frais bancaires : que faire en cas de prélèvement que vous ne comprenez pas ?
Si vous constatez un frais bancaire que vous ne comprenez pas, commencez par consulter votre relevé de compte et la brochure tarifaire de votre banque.
Vérifiez le libellé exact du prélèvement et recherchez le tarif correspondant dans les conditions tarifaires de l’établissement.
Si vous pensez qu’un frais a été appliqué à tort ou qu’un plafond n’a pas été respecté, demandez d’abord une explication écrite à votre banque. Conservez le relevé mentionnant le débit, la brochure tarifaire applicable à la date de l’opération et la copie de votre réclamation. En cas de réponse insatisfaisante, adressez votre demande au service réclamations indiqué par l’établissement, puis renseignez-vous sur le médiateur bancaire compétent.
À retenir sur les frais bancaires en 2026
Les frais bancaires 2026 restent une dépense à surveiller, d’autant que plusieurs tarifs ont augmenté cette année. La Banque de France constate notamment une hausse de 2,7 % des prix des services bancaires entre février 2025 et février 2026.
Certains frais sont toutefois encadrés par la réglementation. Les clients en situation de fragilité financière bénéficient notamment de plafonds spécifiques pouvant limiter fortement le coût des incidents bancaires.
Pour réduire vos dépenses, le premier réflexe consiste donc à vérifier les frais réellement prélevés sur votre compte et à comparer les tarifs proposés par votre banque avec vos besoins réels.
Sources officielles pour vérifier les plafonds
Consultez la Banque de France : plafonnement des frais et offre clientèle fragile, la fiche Service-Public sur les tarifs bancaires et le rapport 2026 de l’Observatoire des tarifs bancaires. Les plafonds légaux ne remplacent pas la brochure tarifaire de votre établissement pour les services non réglementés.
À lire aussi : Découvert bancaire : règles en 2026. Pour comparer les coûts récurrents, consultez également notre guide banque en ligne gratuite : quels frais vérifier ?.
Exemple : mesurer le coût annuel de son compte
Pour comparer deux banques, additionnez les frais de tenue de compte, la cotisation de la carte et les services payants que vous utilisez réellement. Par exemple, avec 24 € de tenue de compte par an et 42 € de carte bancaire, le coût fixe atteint 66 € par an, avant les éventuels frais d’incident. Une autre offre à 3 € par mois coûte 36 € par an, soit 30 € de moins dans cet exemple, à condition qu’elle inclue les services nécessaires.
Cette comparaison est illustrative : utilisez toujours les tarifs contractuels de votre banque, et distinguez les frais récurrents des incidents exceptionnels.