Dossier surendettement Banque de France : comment faire la demande et que se passe-t-il une fois le dossier envoyé ? Lorsqu’une personne n’arrive plus à faire face à ses dettes, elle peut saisir gratuitement la commission de surendettement afin que sa situation financière soit examinée.
Le dépôt d’un dossier ne signifie pas automatiquement que les dettes seront effacées. Selon votre situation, la commission peut notamment rechercher une solution permettant de rééchelonner les remboursements ou, lorsque la situation financière ne permet pas de rembourser les dettes, orienter le dossier vers une procédure de rétablissement personnel.
Qui peut déposer un dossier de surendettement ?
La procédure de surendettement concerne les particuliers qui rencontrent des difficultés importantes pour faire face à leurs dettes.
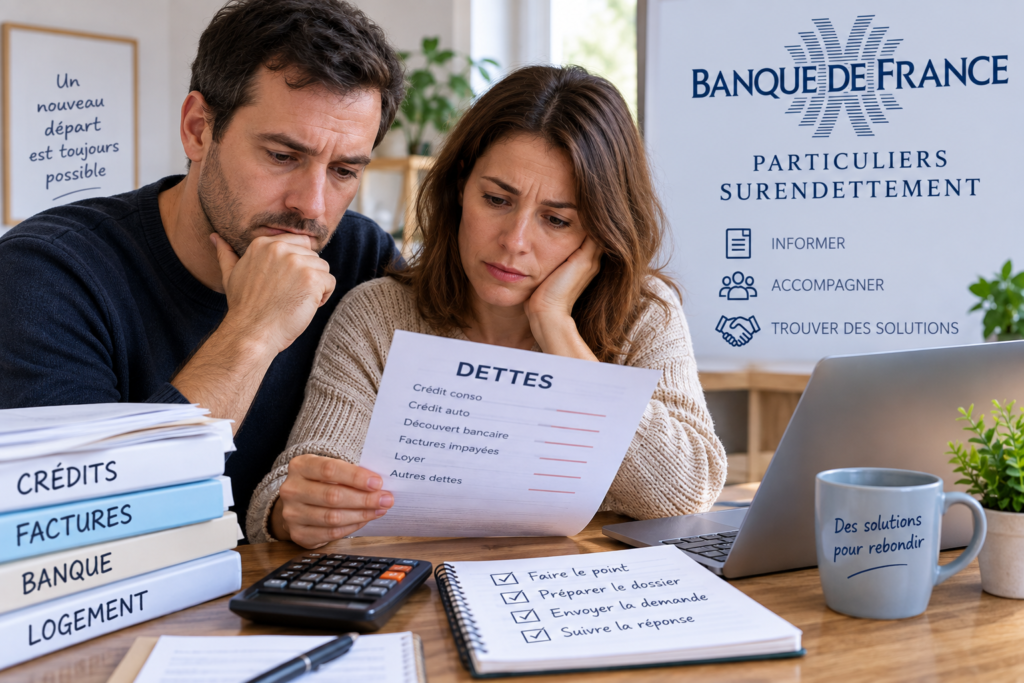
Il peut par exemple s’agir d’une accumulation de crédits à la consommation, d’un découvert bancaire, de loyers ou factures impayés, ou encore d’une baisse importante des revenus qui rend les mensualités devenues trop lourdes.
La commission examine la situation financière dans son ensemble avant de décider si le dossier est recevable ou irrecevable.
Comment déposer un dossier surendettement Banque de France ?
Il existe plusieurs façons de transmettre son dossier à la Banque de France :
- en ligne depuis l’espace personnel de la Banque de France ;
- par courrier avec le formulaire papier et les justificatifs ;
- au guichet d’une implantation de la Banque de France.
La procédure est gratuite.
Comment déposer le dossier de surendettement en ligne ?
Le dépôt en ligne est accessible aux particuliers qui déposent seuls ou à deux et qui ne sont pas sous une mesure de protection judiciaire telle qu’une tutelle, une curatelle ou une sauvegarde de justice.
Pour utiliser ce service, il faut disposer d’une identification FranceConnect.
Une fois connecté à l’espace « Vos demandes en ligne » de la Banque de France, vous pouvez compléter la déclaration, ajouter les justificatifs demandés puis signer et transmettre le dossier.
Il est conseillé de préparer les documents nécessaires au format numérique avant de commencer afin d’éviter de devoir rechercher chaque justificatif pendant la saisie.
Quels documents faut-il fournir ?
La Banque de France demande plusieurs justificatifs afin de comprendre précisément votre situation personnelle et financière.
Parmi les documents indispensables figurent notamment :
- une copie d’une pièce d’identité pour chaque déposant ;
- votre avis d’imposition ou de non-imposition ;
- les relevés de tous vos comptes bancaires avec les coordonnées bancaires ;
- les justificatifs relatifs à vos revenus et à vos charges ;
- les informations concernant vos crédits et vos différentes dettes ;
- les justificatifs correspondant à votre patrimoine lorsque vous en possédez.
Selon votre situation, d’autres documents peuvent être demandés pendant l’instruction du dossier.
Pour un dossier papier, une lettre expliquant votre situation de surendettement doit également être jointe. Elle permet d’expliquer les événements ayant conduit aux difficultés financières ainsi que votre situation familiale et professionnelle.
Peut-on déposer un dossier de surendettement à deux ?
Oui. Un couple peut déposer un dossier conjoint, notamment lorsque les deux personnes ont des dettes ou des charges communes.
La Banque de France permet également le dépôt à deux en ligne. Le premier déposant complète la déclaration avec les informations du codéposant. Celui-ci vérifie ensuite les informations et signe le dossier avant la validation finale.
Que se passe-t-il juste après le dépôt du dossier ?
La Banque de France commence par vérifier que le dossier est complet. Si certaines informations ou certains justificatifs manquent, elle peut demander des documents supplémentaires.
Lorsque le dossier est complet, il est instruit puis présenté à la commission de surendettement.
Selon la Banque de France, une attestation de dépôt est généralement adressée moins d’une semaine après le dépôt lorsque le dossier est complet.
Combien de temps faut-il pour savoir si le dossier est accepté ?
La première étape importante est la décision de recevabilité.
En pratique, la Banque de France indique qu’il s’écoule généralement environ 5 à 6 semaines entre le dépôt et la première décision de la commission.
La phase d’instruction peut cependant durer jusqu’à trois mois. La durée dépend notamment de la complexité de la situation et de la présence ou non de toutes les pièces nécessaires.
Que signifie « dossier recevable » ?
Si le dossier est déclaré recevable, cela signifie que la commission considère que votre situation relève de la procédure de surendettement.
Les créanciers sont alors informés et la Banque de France poursuit l’analyse de vos dettes, de vos revenus, de vos charges et éventuellement de votre patrimoine.
La recevabilité déclenche également plusieurs mesures de protection prévues par la procédure, notamment concernant certaines procédures de saisie.
La Banque de France calcule ensuite votre capacité de remboursement afin de déterminer quelle solution peut correspondre à votre situation.
La Banque de France peut-elle réduire les mensualités ?
Oui, une procédure de surendettement peut conduire à un rééchelonnement des dettes lorsque la situation permet encore un remboursement.
La solution retenue dépend de la capacité de remboursement du foyer, de ses charges, de ses ressources, de ses dettes et de son patrimoine éventuel.
Le but n’est donc pas nécessairement d’effacer les crédits. Dans certaines situations, la solution peut consister à mettre en place des remboursements compatibles avec les capacités financières du débiteur.
Est-ce que les dettes sont automatiquement effacées ?
Non. Déposer un dossier de surendettement ne signifie pas que les dettes seront automatiquement annulées.
Lorsque la situation permet de rembourser tout ou partie des dettes, la commission peut orienter le dossier vers des mesures de remboursement ou de rééchelonnement.
Lorsque la situation est considérée comme irrémédiablement compromise et qu’aucune capacité de remboursement suffisante n’existe, une procédure de rétablissement personnel peut être envisagée, avec ou sans liquidation judiciaire selon la situation.
Combien de temps dure toute la procédure de surendettement ?
La Banque de France indique qu’un dossier de surendettement prend généralement entre 4 et 6 mois à être traité, selon sa complexité.
Cette durée comprend plusieurs étapes : vérification du dossier, décision sur la recevabilité, analyse de l’endettement et recherche de la solution adaptée.
Un dossier incomplet peut ralentir son traitement. Il est donc important de fournir dès le départ les justificatifs demandés et de répondre rapidement lorsqu’un gestionnaire réclame une pièce complémentaire.
Est-on inscrit au FICP après le dépôt d’un dossier ?
Le dépôt d’un dossier de surendettement entraîne une inscription au Fichier national des incidents de remboursement des crédits aux particuliers (FICP) pendant le traitement du dossier.
La durée de l’inscription après la procédure dépend ensuite de la solution retenue.
Une inscription au FICP n’est pas juridiquement une interdiction absolue d’obtenir un crédit. Toutefois, les établissements financiers consultent ce fichier et restent libres d’accepter ou de refuser une nouvelle demande de financement.
Faut-il continuer à payer ses crédits après le dépôt ?
Avant la décision de recevabilité : le simple dépôt d’un dossier ne suspend pas automatiquement les remboursements contractuels. Restez attentif aux courriers reçus et demandez conseil si un prélèvement pose problème.
Une fois la recevabilité notifiée : la Banque de France précise que vous devez cesser de régler les mensualités de crédit et les arriérés de dettes déclarés pendant la procédure, dans les conditions indiquées par la notification. Vous devez en revanche continuer à payer les charges courantes qui arrivent à échéance, notamment le loyer et les factures du mois en cours et à venir. Les intérêts sur les emprunts cessent de courir et certaines saisies sont suspendues. Ces protections ne signifient pas que les dettes sont effacées.
Source officielle détaillant ces obligations : Banque de France — FAQ sur le surendettement. En cas de situation particulière, suivez en priorité la décision reçue et contactez la Banque de France.
Comment suivre son dossier de surendettement ?
La Banque de France adresse différents courriers au cours de la procédure pour informer le déposant des décisions prises.
Pour un dossier effectué en ligne, l’espace personnel permet également de réaliser certaines démarches et de transmettre des documents lorsque cela est demandé.
Il est particulièrement important de lire rapidement les courriers reçus : certaines décisions peuvent être contestées uniquement dans un délai déterminé.
Peut-on se faire aider pour remplir le dossier ?
Oui. Une personne qui rencontre des difficultés pour constituer son dossier peut demander un accompagnement.
La Banque de France recommande notamment de se rapprocher d’un Point conseil budget (PCB), d’un Centre communal d’action sociale (CCAS), d’un travailleur social ou d’une association accompagnant les personnes en difficulté.
Il est également possible de contacter la Banque de France au 34 14 pour obtenir des informations sur la procédure et vérifier que le dossier est correctement constitué.
Dossier de surendettement Banque de France : ce qu’il faut retenir
Le dossier surendettement Banque de France permet à une personne qui ne parvient plus à faire face à ses dettes de demander l’examen gratuit de sa situation par la commission de surendettement.
Le dossier peut être déposé en ligne, par courrier ou au guichet. Après vérification des justificatifs, la commission décide de sa recevabilité puis recherche une solution adaptée à la situation financière : rééchelonnement des dettes, mesures imposées ou, dans certaines situations, rétablissement personnel.
La première décision intervient généralement après plusieurs semaines et le traitement complet prend en moyenne 4 à 6 mois. Un dossier complet et des justificatifs à jour facilitent son instruction.
Les informations présentées sont générales. La décision de la commission dépend toujours de la situation financière, familiale et patrimoniale de chaque déposant.
Sources officielles et démarches
La Banque de France publie les informations sur le dépôt d’un dossier de surendettement, les étapes de la procédure et les conséquences d’une décision de recevabilité. Pour une situation individuelle, consultez directement les courriers de la commission et contactez la Banque de France.
À lire aussi : Frais bancaires 2026.
Exemple de budget pour préparer le dossier
Un budget mensuel doit distinguer les ressources, le logement, les dépenses indispensables et les remboursements de crédits. Exemple purement illustratif : pour 1 600 euros de revenus et 1 250 euros de dépenses courantes essentielles, le solde arithmétique est de 350 euros avant les autres charges. Ce chiffre ne représente pas une mensualité décidée par la commission : seul l’examen du dossier permet de déterminer les mesures applicables.
Dépôt, recevabilité et mesures : trois étapes distinctes
Le simple dépôt d’un dossier ne signifie pas qu’il a été déclaré recevable. Une fois la recevabilité notifiée, conservez la date et les instructions de la Banque de France ; les mesures de traitement des dettes interviennent à une étape distincte. Pour un éventuel effacement, un rééchelonnement ou les paiements à maintenir, ne vous fiez pas à une règle générale : suivez la notification reçue et les consignes officielles. Consultez aussi notre article sur le découvert bancaire pour distinguer autorisation de découvert et traitement d’une dette.
Conserver les documents après la recevabilité du dossier
Après la recevabilité d’un dossier de surendettement, conservez la notification de la Banque de France, les courriers des créanciers, les relevés de compte et les justificatifs de charges courantes. La recevabilité ne signifie pas que toutes les dettes sont effacées. Les mesures applicables dépendent de la suite de la procédure et des décisions notifiées.